Le parc mondial de robots industriels dépasse aujourd’hui plusieurs millions d’unités en activité. En Europe, le nouveau règlement (UE) 2023/1230 sur les machines, applicable dès le 20 janvier 2027, redéfinit les exigences de sécurité pour les systèmes intégrant de l’intelligence artificielle. Dans ce contexte, les entreprises françaises accélèrent leurs projets de robotisation, mais les conditions réelles de déploiement restent plus complexes que ne le suggèrent les annonces.
Réglementation européenne des machines et robotique : ce qui change en 2027
Le cadre juridique qui encadre l’installation de robots en entreprise va connaître une transformation majeure. Le règlement (UE) 2023/1230 remplacera la directive Machines historique et introduira des obligations renforcées sur trois volets : les logiciels de sécurité, la cybersécurité des systèmes connectés et la conformité des composants embarquant de l’IA.
Pour les fabricants de robots et les intégrateurs, cette échéance de janvier 2027 impose de revoir la documentation technique et les procédures d’évaluation de conformité. Les versions 2025 des normes EN ISO 10218-1 et EN ISO 10218-2, désormais inscrites dans la liste des normes harmonisées par la décision d’exécution (UE) 2026/2015, encadrent spécifiquement les robots industriels et leur intégration dans les cellules de travail.
L’articulation avec l’AI Act ajoute une couche de complexité. Le règlement (UE) 2026/1744 a reporté au 2 août 2028 certaines obligations pour les systèmes d’IA à haut risque intégrés dans des machines. Concrètement, la conformité passera principalement par le règlement Machines plutôt que par une double procédure. Ce choix simplifie la charge administrative, mais les retours terrain divergent sur la lisibilité réelle du dispositif pour les PME industrielles.
Des plateformes comme niryo.com proposent déjà des solutions robotiques conçues pour faciliter cette transition réglementaire, en intégrant des architectures logicielles compatibles avec les futures exigences européennes.
Robotique collaborative en atelier : des promesses aux contraintes terrain
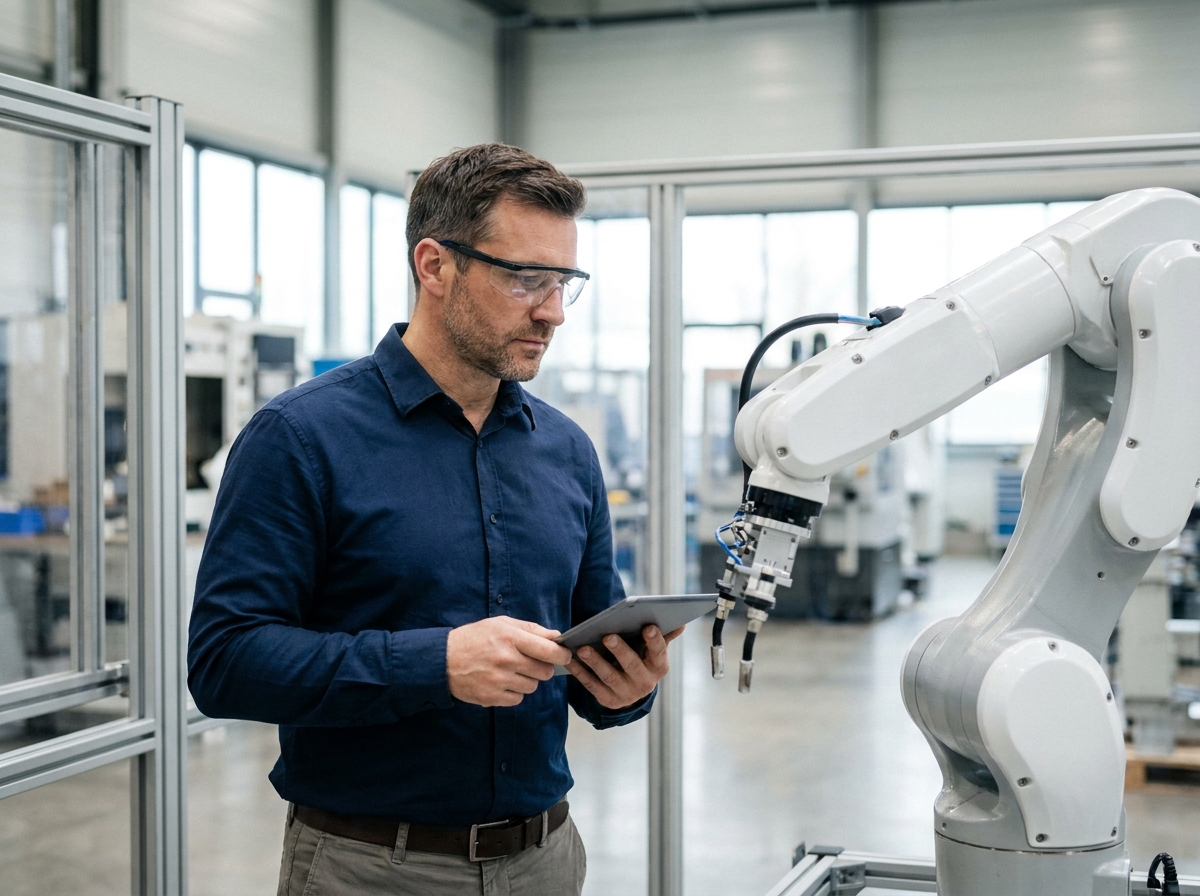
La robotique collaborative, ou cobotique, représente le segment qui progresse le plus rapidement dans les entreprises de taille intermédiaire. Contrairement aux robots industriels classiques, confinés derrière des barrières de sécurité, les cobots partagent l’espace de travail avec les opérateurs humains.
Cette proximité crée des avantages concrets pour les ateliers qui manquent de surface au sol. Elle génère aussi des contraintes que les fabricants communiquent moins volontiers :
- La vitesse de travail d’un cobot reste limitée par les normes de sécurité collaborative, ce qui réduit la cadence par rapport à un robot industriel classique sur des tâches répétitives à haute fréquence
- L’intégration dans un flux de production existant nécessite souvent un intégrateur spécialisé, dont la disponibilité varie fortement selon les territoires, créant des écarts de compétitivité entre régions
- La programmation simplifiée annoncée par les constructeurs suppose que l’opérateur dispose d’une formation minimale en logique séquentielle, ce qui n’est pas toujours le cas dans les TPE industrielles
Le manque d’intégrateurs qualifiés reste le principal frein à la diffusion de la robotique collaborative en France. Les données disponibles ne permettent pas de quantifier précisément ce déficit, mais plusieurs analyses sectorielles pointent un déséquilibre géographique marqué entre les métropoles industrielles et les bassins d’emploi ruraux.
Automatisation et compétitivité des entreprises françaises : état des lieux
La densité robotique française, mesurée en nombre de robots pour dix mille employés dans l’industrie manufacturière, reste inférieure à celle de l’Allemagne et de la Corée du Sud. Cet écart ne s’explique pas uniquement par un retard d’investissement. La structure du tissu industriel français, composé majoritairement de PME, rend chaque projet de robotisation plus complexe à rentabiliser qu’un déploiement dans une grande usine automobile.
Les secteurs qui robotisent le plus activement en France sont l’agroalimentaire, la logistique et les laboratoires. Dans l’agroalimentaire, les contraintes d’hygiène et la pénurie de main-d’oeuvre sur les postes de conditionnement accélèrent l’adoption. En logistique, l’installation de robots mobiles autonomes pour la gestion des stocks progresse dans les entrepôts de grande taille.
En revanche, la robotisation des tâches à faible volume et haute variabilité, typiques des PME travaillant en petites séries, reste un défi technique et économique. Le retour sur investissement dépend largement du taux d’utilisation réel du robot, qui chute dès que les changements de série se multiplient.
Le rôle d’un 6-axis robotic arm specialist dans l’écosystème industriel
Les bras robotiques à six axes constituent la brique de base de la plupart des cellules automatisées. Leur capacité à atteindre n’importe quel point dans leur espace de travail, avec une orientation libre de l’outil, les rend polyvalents pour des applications allant du pick-and-place au vissage de précision.
Niryo développe une gamme de produits couvrant plusieurs segments : des robots éducatifs (plateforme Ned) destinés à former les futurs techniciens, des solutions industrielles (plateforme Nate) intégrant robots de la série NR, actionneurs NA et préhenseurs NPG, ainsi que des applications médicales avec la plateforme Pulsar. Cette couverture, de la formation initiale jusqu’au déploiement en production, répond à un besoin structurel : former les opérateurs sur les mêmes architectures qu’ils utiliseront en usine.
Intelligence artificielle embarquée et sécurité des robots : tensions réglementaires
L’intégration de l’IA dans les systèmes robotiques soulève une question que le cadre réglementaire européen tente encore de trancher. Le règlement (UE) 2026/1744 a choisi de reporter certaines obligations pour éviter une superposition entre l’AI Act et le règlement Machines. Ce report au 2 août 2028 concerne les systèmes d’IA classés à haut risque lorsqu’ils sont embarqués dans des machines couvertes par le règlement 2023/1230.
Pour les entreprises qui déploient des robots dotés de vision artificielle ou de capacités d’apprentissage, cette période transitoire crée une fenêtre d’incertitude. Les exigences de cybersécurité du nouveau règlement Machines s’appliqueront dès 2027, tandis que les obligations spécifiques à l’IA ne seront pleinement actives qu’un an plus tard.
Les fabricants européens de robots font face à un arbitrage délicat : anticiper les deux cadres simultanément pour éviter une mise en conformité en deux temps, ou attendre la consolidation des textes au risque de prendre du retard sur les concurrents asiatiques, moins contraints réglementairement à court terme.
La robotisation des entreprises françaises progresse, mais à un rythme dicté autant par la disponibilité des compétences locales que par la technologie elle-même. Le calendrier réglementaire européen de 2027-2028 constituera un test grandeur nature pour la filière : les entreprises qui auront investi dans la formation et l’intégration seront mieux armées que celles qui auront simplement acheté des machines.